

SecureGo plus

- 2.35K Rezensionen
- 4,4
- Downloads
- 1.000.000+
 Analyse von Appgk
Wer Banking- und Kreditkarten-Transaktionen per Smartphone freigeben muss, merkt schnell: Der entscheidende Moment ist nicht der tägliche Kontoblick, sondern die Bestätigung einer Zahlung oder Anmeldung. Genau dafür ist SecureGo plus gedacht. Ich habe die App als Sicherheitsbegleiter für Banking-Vorgänge betrachtet und dabei besonders darauf geachtet, wo die Nutzung im Alltag angenehm läuft und an welchen Stellen sie unnötig kompliziert wirken kann.
Mein Eindruck fällt insgesamt positiv aus, aber mit einer wichtigen Einschränkung: Diese Anwendung ist kein Finanzmanager, kein vollständiges Banking-Programm und auch kein Ersatz für die App der eigenen Bank. Sie ist vielmehr ein separates Werkzeug zur Authentifizierung. Das klingt schlicht, ist im Alltag aber relevant, weil die Qualität der Erfahrung stark davon abhängt, wie gut die Einrichtung mit dem jeweiligen Bankzugang zusammenspielt.
Hinter der Anwendung steht Atruvia AG. Im Finanzbereich hat sie sich mit einer durchschnittlichen Bewertung von 4,4 bei rund 29.000 Bewertungen eine breite Nutzerbasis aufgebaut. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und wurde bereits von über einer Million Menschen installiert. Die aktuelle Fassung ist Version 4.3.7 und setzt mindestens iOS oder Android 10 voraus.
Wo die Nutzung am häufigsten ins Stocken gerät
Die größte Hürde liegt meist nicht beim Tippen auf eine Bestätigung, sondern beim ersten Verbinden mit dem Banking-Zugang. Wer erwartet, die App einfach zu öffnen und sofort eine Transaktion vorzufinden, wird wahrscheinlich enttäuscht. SecureGo plus funktioniert nur dann sinnvoll, wenn die Freischaltung im jeweiligen Bankverfahren korrekt angestoßen und abgeschlossen wurde.
Das ist ein wichtiger Unterschied zu einer klassischen Banking-App. Dort sehe ich Konten, Umsätze oder Überweisungsformulare an einem Ort. Hier sehe ich in erster Linie den Sicherheitsvorgang. Die App bekommt ihre Bedeutung also erst in dem Moment, in dem eine Bank oder ein Kartendienst eine Bestätigung verlangt. Für mich ist das logisch gelöst, aber für neue Nutzer zunächst weniger selbsterklärend.
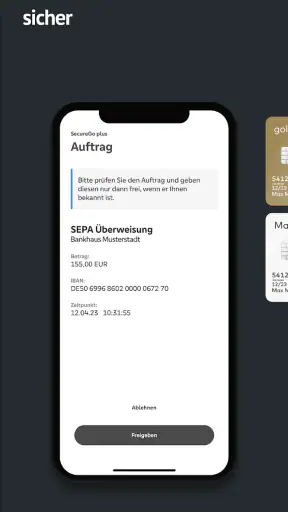
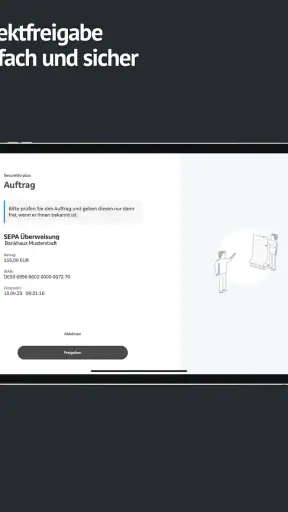
Ein typisches Alltagsszenario sieht so aus: Ich möchte eine Überweisung im Online-Banking abschicken. Nach der Eingabe der Daten fordert die Bank eine Freigabe an. Nun öffne ich SecureGo plus, prüfe die angezeigten Angaben und bestätige nur dann, wenn Empfänger und Betrag zu meinem Auftrag passen. Danach kehre ich zum Banking zurück und schließe den Vorgang ab. Diese Trennung zwischen Auftrag und Freigabe erhöht die Sicherheit, verlangt aber Aufmerksamkeit zwischen den beiden Apps.
Der wichtigste Kontrollmoment ist die Anzeige der Transaktionsdaten. Ich würde niemals nur auf eine erwartete Schaltfläche achten. Entscheidend ist, ob die Informationen in der Freigabe wirklich zum Auftrag passen. Gerade bei Überweisungen sollte man Empfänger und Betrag bewusst prüfen, statt die Bestätigung wie eine lästige Formalität wegzutippen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Auch beim Bezahlen mit einer Kreditkarte kann die zusätzliche App zunächst wie ein Umweg wirken. Wer eine schnelle Zahlung gewohnt ist, muss gegebenenfalls den Banking-Vorgang verlassen, SecureGo plus öffnen und anschließend zurückkehren. Das ist kein Fehler der Anwendung, sondern eine Folge der getrennten Sicherheitsstufen. Trotzdem sollte man wissen, dass der Ablauf nicht immer so direkt wirkt wie eine integrierte Freigabe innerhalb derselben App.
Warum eine abgelehnte Freigabe nicht automatisch ein App-Fehler ist
Wenn eine Bestätigung nicht erscheint oder eine Transaktion abgebrochen wird, liegt die Ursache nicht zwingend bei SecureGo plus. Der Auftrag kann noch nicht vollständig an den Sicherheitsdienst übermittelt worden sein. Ebenso kann die Sitzung im Online-Banking abgelaufen sein oder die Verbindung zwischen Bankseite und App nicht sauber zustande gekommen sein.
Die besten Aspekte von SecureGo plus
Das solltest du über SecureGo plus wissen
In solchen Situationen hilft es, nicht sofort mehrfach auf „Senden“ oder „Bestätigen“ zu tippen. Zuerst prüfe ich, ob im Banking noch derselbe Auftrag offen ist und ob die Angaben unverändert sind. Ein zweiter Versuch mit einem bereits veralteten Auftrag kann mehr Verwirrung erzeugen als eine kurze, kontrollierte Rückkehr zum Ausgangspunkt.
Besonders vorsichtig wäre ich, wenn eine Freigabe auftaucht, obwohl ich gerade keine Überweisung oder Kartenzahlung gestartet habe. Dann sollte ich nicht bestätigen. Eine unerwartete Anfrage ist ein Sicherheitswarnsignal, unabhängig davon, ob die App technisch einwandfrei funktioniert.
Einrichtung: Diese Prüfungen sparen später Ärger
Bei der ersten Einrichtung sollte man Zeit einplanen und nicht nebenbei zwischen zwei Terminen arbeiten. Die Freischaltung hängt vom eigenen Bankzugang ab, daher ist es sinnvoll, die Anweisungen der Bank genau in der vorgegebenen Reihenfolge abzuarbeiten. Ich würde außerdem darauf achten, dass Banking und SecureGo plus nicht versehentlich mit unterschiedlichen Konten oder Zugängen eingerichtet werden.
Ein häufiger Denkfehler ist, die App nach der Installation bereits als vollständig einsatzbereit zu betrachten. Die Installation allein macht noch keine sichere Verbindung zum Bankverfahren. Erst wenn der Freischaltungsprozess beendet ist, lässt sich zuverlässig beurteilen, ob die Anwendung für den eigenen Zugang funktioniert.
Praktisch ist, die Einrichtung dann vorzunehmen, wenn man Zugriff auf die erforderlichen Bankunterlagen und den eigenen Banking-Zugang hat. Wer erst beim dringend benötigten Zahlungsauftrag feststellt, dass noch ein Freischaltschritt fehlt, setzt sich unnötig unter Zeitdruck. Ich würde deshalb vor einer wichtigen Überweisung eine harmlose Anmeldung oder einen kleinen, gut kontrollierbaren Vorgang nutzen, um den Ablauf kennenzulernen.
Auch der Gerätewechsel verdient Aufmerksamkeit. Eine Sicherheits-App sollte nicht einfach als gewöhnliche Anwendung behandelt werden, die man auf dem neuen Smartphone installiert und sofort weiterverwendet. Vor einem Wechsel sollte man klären, wie die eigene Bank die erneute Freischaltung vorsieht. Ohne diese Vorbereitung kann der Zugang vorübergehend unpraktisch werden, obwohl die App selbst korrekt installiert ist.
Screenshots
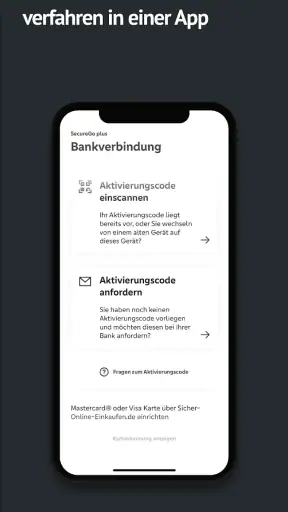
Was ich vor der ersten echten Transaktion kontrollieren würde
- Bankzugang prüfen: Ich würde mich vergewissern, dass die Anmeldung im Online-Banking funktioniert und der Freigabeprozess vollständig eingerichtet wurde.
- App-Zuordnung im Blick behalten: Banking-Zugang und SecureGo plus müssen zusammengehören. Eine spätere Neuinstallation sollte nicht ohne den vorgesehenen Wiederherstellungs- oder Freischaltungsweg erfolgen.
- Freigaben lesen: Eine Bestätigung ist erst sinnvoll, wenn Empfänger, Betrag oder der jeweilige Vorgang plausibel sind.
- Ruhigen Testmoment wählen: Die erste Nutzung sollte nicht während einer zeitkritischen Zahlung oder bei instabiler Verbindung stattfinden.
Diese Punkte sind keine spektakulären Zusatzfunktionen, aber sie machen einen großen Unterschied. Bei einer Authentifizierungs-App entsteht Frust oft nicht durch die eigentliche Bedienung, sondern durch eine Einrichtung, die zu spät oder nur halb abgeschlossen wurde.
Die Altersfreigabe ab null Jahren sagt wenig über die tatsächliche Zielgruppe aus. Inhaltlich richtet sich die Anwendung an Menschen, die einen passenden Bank- oder Kartenzugang nutzen. Für Kinder ist sie nicht automatisch sinnvoll, nur weil sie ohne Altersbeschränkung freigegeben ist. Entscheidend sind der Vertrag mit der Bank und die Verantwortung für die jeweiligen Transaktionen.
Wenn eine Freigabe ausbleibt: ein kontrollierter Wiederanlauf
Wenn im Banking eine Bestätigung erwartet wird, aber in SecureGo plus nichts ankommt, würde ich zunächst einige einfache Dinge prüfen. Ist der Auftrag im Banking wirklich noch aktiv? Wurde die App bereits geöffnet, ohne dass der aktuelle Vorgang geladen wurde? Ist die Verbindung stabil? Ein kurzer Wechsel zurück zum Banking und anschließend ein erneutes Öffnen der Sicherheits-App kann helfen, ohne dass man sofort tief in die Geräteeinstellungen eingreifen muss.
Wichtig ist dabei, nicht blind mehrere neue Aufträge zu erzeugen. Sonst weiß ich später möglicherweise nicht mehr, welche Freigabe zu welchem Vorgang gehört. Ich breche lieber einen offensichtlich festhängenden Ablauf sauber ab und starte ihn anschließend einmal neu, nachdem ich die Daten erneut kontrolliert habe.
Wenn die App eine Freigabe zeigt, der Auftrag im Banking aber inzwischen verändert wurde, sollte ich nicht einfach bestätigen. Die Sicherheitsabfrage muss zum aktuellen Auftrag passen. Das ist einer der Punkte, an denen etwas mehr Langsamkeit besser ist als ein möglichst schneller Abschluss.
Nach einer abgebrochenen Sitzung lohnt sich außerdem ein Blick darauf, ob die Bankseite noch eine alte Transaktion offen hält. Manchmal wirkt es so, als sei die App das Problem, obwohl das Online-Banking auf eine abgelaufene oder bereits verworfene Sitzung wartet. In diesem Fall bringt eine erneute App-Installation keinen Vorteil.
Was ich bei einer Neuinstallation beachten würde
Eine Neuinstallation klingt nach einer schnellen Lösung, ist bei einer Sicherheitsanwendung aber nicht mein erster Schritt. Sie kann die lokale Einrichtung entfernen oder dazu führen, dass eine erneute Freischaltung notwendig wird. Deshalb würde ich vorher den vorgesehenen Weg der eigenen Bank prüfen und sicherstellen, dass der Zugang anschließend wieder aktiviert werden kann.
Dasselbe gilt für das Löschen von App-Daten oder einen Wechsel auf ein anderes Smartphone. Solche Maßnahmen können sinnvoll sein, wenn die Installation beschädigt ist oder das Gerät gewechselt wurde, sollten aber nicht aus Ungeduld erfolgen. Erst einfache Ursachen ausschließen, dann gezielt zurücksetzen: Dieser Ablauf ist bei SecureGo plus deutlich vernünftiger als wiederholtes Probieren.
Die Versionsangabe 4.3.7 zeigt, dass die Anwendung laufend gepflegt wird, sagt aber nicht, dass jedes Problem mit einem Update verschwindet. Ich halte die App deshalb aktuell, betrachte ein Update aber als einen Baustein unter mehreren. Wenn das Banking-Konto nicht korrekt freigeschaltet ist, kann auch die neueste Version keine fehlende Verbindung ersetzen.
Wann nicht SecureGo plus die Ursache ist
Die Anwendung ist nur ein Teil einer längeren Kette: Bankzugang, Transaktionsauftrag, Internetverbindung, Gerät und Sicherheitsfreigabe müssen zusammenspielen. Wenn eine Überweisung nicht abgeschlossen wird, sollte man diese Kette gedanklich auseinandernehmen. So lässt sich besser erkennen, ob die Störung beim Auftrag, bei der Kommunikation mit der Bank oder tatsächlich beim Öffnen der App entsteht.
Ein nützlicher Unterschied ist die Frage, ob die App überhaupt startet. Wenn sie sich öffnen lässt und andere Freigaben grundsätzlich anzeigt, liegt ein einzelner fehlender Auftrag eher nicht an der Installation selbst. Wenn dagegen schon der Start oder die Anmeldung scheitert, wird die Betrachtung des Geräts und der App-Einrichtung wichtiger.
Auch ein abgelehnter Auftrag kann fachliche Gründe haben, die mit der Sicherheits-App nichts zu tun haben. Ein Bankkonto kann Einschränkungen aufweisen, die Zahlung kann vom Händler oder Kartenanbieter zurückgewiesen werden, oder die Sitzung kann abgelaufen sein. SecureGo plus bestätigt den Sicherheitsvorgang; sie entscheidet nicht allein darüber, ob eine Zahlung oder Überweisung ausgeführt wird.
Im Vergleich zu einer integrierten Banking-App ist die Stärke dieser Lösung die klare Trennung. Ein Angreifer, der nur an einen Teil des Ablaufs gelangt, soll nicht automatisch auch die Freigabe kontrollieren. Der Nachteil ist die zusätzliche App und damit ein weiterer Ort, an dem Einrichtung, Gerätewechsel und Bedienfehler eine Rolle spielen. Wer möglichst wenige Schritte möchte, empfindet eine integrierte Lösung eventuell als bequemer. Wer die getrennte Bestätigung schätzt, kann die Aufteilung als beruhigend empfinden.
Für Menschen mit mehreren Bankverbindungen ist die Situation besonders wichtig. Ich würde vor der Nutzung genau darauf achten, welcher Zugang mit der jeweiligen Freigabe verknüpft ist. Die App ersetzt nicht automatisch die unterschiedlichen Verfahren mehrerer Institute. Wer eine zentrale Finanzübersicht sucht, ist mit einer Banking- oder Multibanking-App besser bedient; SecureGo plus bleibt auf den Sicherheitszweck konzentriert.
Für wen die App gut passt
Ich empfehle SecureGo plus vor allem Nutzern, deren Bank oder Kartenanbieter dieses Verfahren verwendet und die Transaktionen bewusst in einem separaten Schritt bestätigen möchten. Auch wer regelmäßig online überweist und eine klare Kontrolle über Empfänger und Betrag schätzt, kann davon profitieren.
Weniger passend ist sie für Menschen, die eine einzige App für Kontostände, Umsätze, Überweisungen und Sicherheitsfreigaben erwarten. Ebenso sollte man vorsichtig sein, wenn man häufig das Smartphone wechselt oder bei jeder zusätzlichen Einrichtung schnell die Geduld verliert. Die Anwendung kann dann funktionieren, aber der organisatorische Aufwand fühlt sich größer an als bei einem vollständig integrierten Banking-Ablauf.
Dass sie kostenlos angeboten wird, ist angenehm, aber nicht der wichtigste Entscheidungsgrund. Maßgeblich ist, ob die eigene Bank SecureGo plus unterstützt und ob man mit einer separaten Authentifizierung gut zurechtkommt. Ohne passende Unterstützung durch den eigenen Finanzdienstleister ist eine Installation allein kein sinnvoller Grund, die App zu verwenden.
Mein praktisches Urteil nach dem Alltagstest
Ich sehe SecureGo plus als zweckmäßige Sicherheits-App mit einer klaren Aufgabe. Sie versucht nicht, Kontoverwaltung, Finanzplanung und Zahlungsfreigabe in eine überladene Oberfläche zu packen. Stattdessen konzentriert sie sich auf den Moment, in dem ich eine Banking- oder Kreditkartentransaktion sicher bestätigen soll.
Die Bedienung ist dann angenehm, wenn die Einrichtung bereits sauber erledigt wurde. Der eigentliche Freigabeschritt lässt sich in den Alltag integrieren, solange ich die angezeigten Daten prüfe und nicht nur möglichst schnell weiterklicke. Die meisten Reibungspunkte entstehen vorher: bei der Zuordnung des Bankzugangs, beim Gerätewechsel oder bei einer abgelaufenen Sitzung.
Mein konkreter Rat lautet deshalb: Erst die Freischaltung in Ruhe abschließen, anschließend einen kontrollierten Testablauf durchführen und bei Problemen nicht sofort neu installieren. Prüfe zuerst, ob der Auftrag im Banking noch gültig ist, ob die angezeigten Daten übereinstimmen und ob wirklich die App statt des Bankverfahrens betroffen ist.
Wer eine getrennte Sicherheitsbestätigung akzeptiert, bekommt mit SecureGo plus ein solides Werkzeug für genau diesen Zweck. Wer dagegen eine umfassende Finanz-App mit möglichst wenigen Wechseln zwischen Anwendungen sucht, sollte sich eher nach einer Lösung umsehen, die Banking und Authentifizierung enger verbindet. Für den vorgesehenen Einsatz bleibt mein Urteil dennoch klar: Als fokussierte Freigabe-App ist sie sinnvoll, sofern man die Einrichtung ernst nimmt und jede Transaktion bewusst kontrolliert.
Häufig gestellte Fragen zu SecureGo plus
Was ist SecureGo plus und wofür wird die App verwendet?
SecureGo plus ist eine Sicherheits-App, die von teilnehmenden Banken und Finanzdienstleistern zur Freigabe bestimmter Vorgänge eingesetzt wird. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Daten oder Online-Kartenzahlungen. Nach der Einrichtung erhalten Sie eine Push-Benachrichtigung und bestätigen den Auftrag direkt in der App. Die genaue Nutzung hängt von Ihrer Bank und dem jeweiligen Online-Banking-Verfahren ab.
Wie wird SecureGo plus eingerichtet und aktiviert?
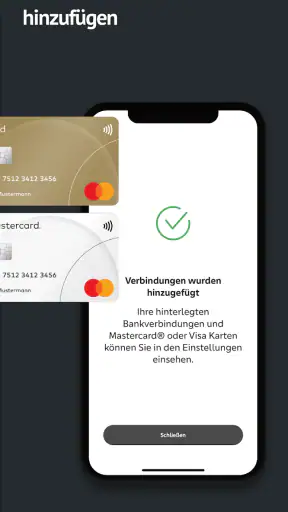
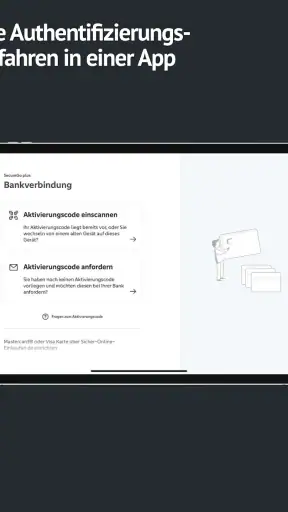
Für die Einrichtung benötigen Sie in der Regel einen Aktivierungscode oder einen QR-Code, den Sie von Ihrer Bank erhalten. Nach der Installation legen Sie ein persönliches Freigabe- oder App-Passwort fest und aktivieren die Anwendung gemäß den Anweisungen Ihrer Bank. Je nach Anbieter kann zusätzlich eine Gerätebindung, eine Identitätsprüfung oder die Aktivierung per TAN erforderlich sein. Ohne gültige Bankdaten lässt sich die App normalerweise nicht vollständig nutzen.
Ist SecureGo plus sicher und welche Schutzfunktionen bietet die App?
SecureGo plus ist darauf ausgelegt, Freigaben getrennt von der Banking-App zu bestätigen. Die App kann durch ein Passwort, einen Gerätecode oder biometrische Funktionen wie Fingerabdruck und Gesichtserkennung geschützt werden, sofern das Smartphone dies unterstützt. Prüfen Sie vor jeder Bestätigung sorgfältig Betrag und Empfänger. Installieren Sie die App nur aus offiziellen Stores und geben Sie Freigabecodes niemals telefonisch oder per Nachricht weiter.
Was kann ich tun, wenn ich mein Smartphone wechsle oder SecureGo plus nicht mehr funktioniert?
Bei einem Gerätewechsel müssen Sie SecureGo plus meist auf dem neuen Smartphone erneut registrieren. Dafür benötigen Sie häufig einen neuen Aktivierungscode Ihrer Bank; eine einfache Übertragung der App reicht nicht immer aus. Nach einer Sperrung, einer vergessenen PIN oder technischen Problemen sollten Sie die Hilfeseiten beziehungsweise den Kundenservice Ihrer Bank kontaktieren. Löschen Sie die alte App erst, wenn die neue Einrichtung erfolgreich abgeschlossen wurde.
Welche Voraussetzungen gelten für die Nutzung von SecureGo plus?
Sie benötigen ein kompatibles Android- oder iOS-Smartphone, eine aktuelle Version des Betriebssystems und in der Regel eine Internetverbindung für den Empfang von Freigabeanfragen. Außerdem muss Ihre Bank SecureGo plus unterstützen und das Verfahren für Ihr Konto freigeschaltet haben. Benachrichtigungen sollten aktiviert sein, damit Freigaben zuverlässig ankommen. Je nach Gerät können zusätzliche Einschränkungen durch veraltete Software, Sicherheitsfunktionen oder fehlende biometrische Unterstützung entstehen.













